2016年中國互聯(lián)網(wǎng)消費金融營銷發(fā)展 互聯(lián)網(wǎng)銷售渠道的革新與挑戰(zhàn)
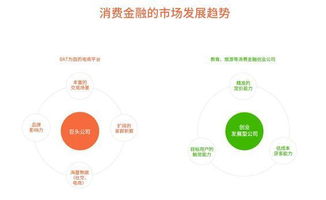
2016年是中國互聯(lián)網(wǎng)消費金融市場蓬勃發(fā)展的一年,互聯(lián)網(wǎng)銷售作為其核心營銷渠道,經(jīng)歷了顯著的變革與成長。這一年,隨著移動支付普及、大數(shù)據(jù)技術(shù)成熟和消費升級趨勢的加速,互聯(lián)網(wǎng)消費金融的營銷策略從粗放擴張轉(zhuǎn)向精細(xì)化運營,深刻影響了金融產(chǎn)品的銷售模式與用戶體驗。
場景化營銷成為互聯(lián)網(wǎng)銷售的主導(dǎo)策略。2016年,各類消費金融平臺不再局限于傳統(tǒng)廣告投放,而是深度嵌入電商購物、旅游出行、教育醫(yī)療等具體消費場景。例如,在“雙十一”等購物節(jié)期間,京東白條、螞蟻花唄等產(chǎn)品通過即時授信、分期免息等方式,直接刺激用戶消費欲望,實現(xiàn)了金融產(chǎn)品與消費行為的無縫銜接。這種“場景+金融”的銷售模式,不僅提升了轉(zhuǎn)化率,也增強了用戶粘性。
大數(shù)據(jù)驅(qū)動的精準(zhǔn)營銷成為互聯(lián)網(wǎng)銷售的關(guān)鍵工具。通過分析用戶的瀏覽歷史、交易記錄和社交行為,平臺能夠構(gòu)建精細(xì)的用戶畫像,實現(xiàn)個性化推薦。例如,針對年輕群體推出小額短期借貸產(chǎn)品,面向中產(chǎn)階級提供高額度分期服務(wù)。這種數(shù)據(jù)賦能使?fàn)I銷成本降低,同時提高了銷售效率,但也引發(fā)了關(guān)于數(shù)據(jù)隱私與安全的社會討論。
社交化營銷在互聯(lián)網(wǎng)銷售中嶄露頭角。2016年,微信、微博等社交平臺成為消費金融產(chǎn)品推廣的重要陣地。通過好友分享、紅包獎勵和社群運營,平臺利用社交關(guān)系鏈實現(xiàn)裂變式傳播,例如“微粒貸”依托微信社交生態(tài)快速觸達(dá)用戶。這種模式降低了獲客成本,但過度營銷也帶來了用戶反感風(fēng)險。
2016年的互聯(lián)網(wǎng)消費金融營銷也面臨諸多挑戰(zhàn)。監(jiān)管政策逐步收緊,要求營銷宣傳不得誤導(dǎo)消費者;行業(yè)競爭白熱化導(dǎo)致同質(zhì)化問題突出,部分平臺依賴高息補貼和激進推廣,埋下風(fēng)險隱患。互聯(lián)網(wǎng)銷售雖提升了便利性,但用戶教育不足,部分消費者對借貸風(fēng)險認(rèn)知薄弱,容易陷入過度負(fù)債。
2016年中國互聯(lián)網(wǎng)消費金融的營銷發(fā)展,體現(xiàn)了互聯(lián)網(wǎng)銷售渠道從流量爭奪到價值深耕的轉(zhuǎn)型。場景融合、數(shù)據(jù)智能和社交裂變成為驅(qū)動增長的核心力量,但合規(guī)經(jīng)營與風(fēng)險控制仍是行業(yè)可持續(xù)發(fā)展的基石。這一年的探索為后續(xù)市場規(guī)范化奠定了基礎(chǔ),也預(yù)示了消費金融營銷將更加注重技術(shù)與人性的平衡。
如若轉(zhuǎn)載,請注明出處:http://www.ssusms.cn/product/48.html
更新時間:2026-09-07 06:06:52


